Riester war für viele vor allem eins: kompliziert. Formulare, Zulagenanträge, Vorjahreseinkommen – und am Ende eine Rendite, über die man lieber nicht sprach. Ich habe in den vergangenen Jahren kaum ein Beratungsgespräch geführt, in dem nicht irgendwann der Satz fiel: „Ich weiß gar nicht mehr, was der Vertrag eigentlich bringt.“
Das ändert sich. Am 27. März 2026 hat der Bundestag das Altersvorsorgereformgesetz beschlossen, der Bundesrat hat am 8. Mai 2026 zugestimmt. Zum 1. Januar 2027 startet das Altersvorsorgedepot – die größte Reform der privaten Vorsorge seit über zwanzig Jahren.
In diesem Beitrag bekommst Du die Reform ohne Fachchinesisch: was neu ist, wie viel Geld der Staat wirklich dazugibt, wo die Fallstricke liegen – und welche Hausaufgaben Du noch 2026 erledigen solltest.
Das Kernproblem: Garantien haben Deine Rendite aufgefressen
Der alte Riester-Vertrag musste zum Rentenbeginn jeden eingezahlten Euro garantieren. Klingt beruhigend. In der Praxis war es eine Bremse.
Denn wer garantieren muss, muss sicher anlegen. Zwischen 2008 und 2022 hieß das: Anleihen mit Mini-Zinsen. Für Aktien blieb kaum Spielraum. Das Kapital lag also genau dort, wo es nicht wachsen konnte.
Die Versicherungswirtschaft formuliert es heute selbst überraschend deutlich:
„Dieser Konstruktionsfehler wird mit dem Altersvorsorgedepot behoben.“
Ab 2027 fällt der gesetzliche Garantiezwang. Dein Geld darf arbeiten – in weltweite Aktien-ETFs, in aktiv gemanagte Fonds, sogar in Infrastruktur-Investments. Zugelassen sind Anlagen bis Risikoklasse 5.
Wichtig zur Einordnung, weil das oft falsch berichtet wird: Garantien verschwinden nicht. Sie sind nur nicht mehr Pflicht. Wer Sicherheit braucht, kann weiterhin geförderte Produkte mit 80 % oder 100 % Beitragsgarantie wählen. Du hast künftig die Wahl – das ist der eigentliche Fortschritt.
Ausgeschlossen bleibt dagegen alles Spekulative: keine Kryptowährungen, keine Einzelaktien, keine Zertifikate, keine Hebelprodukte.
Die neue Förderung: einfach, planbar, einkommensunabhängig
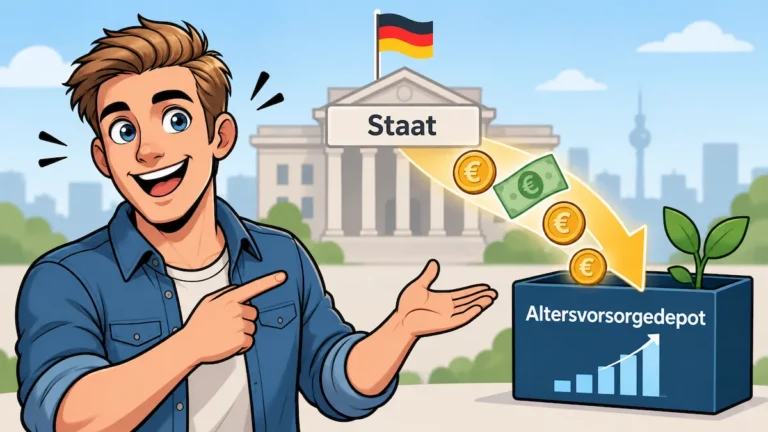
Hier liegt für mich die schönste Neuerung. Die Zulage hängt nicht mehr von Deinem Vorjahresbrutto ab, sondern schlicht davon, was Du einzahlst.
| Dein Eigenbeitrag | Fördersatz | Zulage |
|---|---|---|
| Erste 360 € pro Jahr | 50 % | bis 180 € |
| Weitere Beiträge bis 1.800 € | 25 % | bis 360 € |
| Summe bei 1.800 € Eigenbeitrag | – | 540 € pro Jahr |
Ein Rechenbeispiel aus dem Alltag: Du zahlst 100 € im Monat ein, also 1.200 € im Jahr.
- Für die ersten 360 € gibt es 180 €
- Für die restlichen 840 € gibt es 210 €
- Ergebnis: 390 € vom Staat. Es arbeiten 1.590 € statt 1.200 € für Deine Rente.
Die Einstiegshürde ist bewusst niedrig gehalten: Schon 120 € im Jahr – also 10 € im Monat – genügen, um überhaupt Zulagen zu bekommen. Für alle, bei denen am Monatsende wenig übrig bleibt, ist das ein echter Türöffner.
Der Familien-Turbo: 1 Euro für 1 Euro
Für Eltern wird es richtig interessant. Die Kinderzulage funktioniert ab 2027 als 1:1-Matching: Für jeden Euro, den Du einzahlst, legt der Staat einen Euro drauf – bis zu 300 € pro Kind und Jahr.
Die alte Unterscheidung nach Geburtsjahr des Kindes (185 € oder 300 €) fällt ersatzlos weg.
Ein Denkfehler, der mir jetzt schon häufig begegnet – und den ich Dir ersparen möchte:
Achtung: Die Kinderzulage wird aus demselben Eigenbeitrag berechnet wie die Grundzulage. Sie ist kein zusätzlicher Topf, den Du separat füllst. Für zwei Kinder brauchst Du also mindestens 600 € Eigenbeitrag im Jahr, damit beide Zulagen voll ausgeschöpft werden.
Und für den Nachwuchs im Berufsleben: Wer vor dem 25. Geburtstag abschließt, bekommt einmalig 200 € Berufseinsteigerbonus direkt ins Depot. Über 40 Jahre Zinseszins ist das mehr wert, als die Zahl vermuten lässt.
Endlich dabei: Selbstständige
Über zwei Jahrzehnte blieben Selbstständige und Freiberufler außen vor, sofern sie nicht pflichtversichert waren. Diese Gerechtigkeitslücke schließt der Gesetzgeber.
Ab 2027 gehören Selbstständige ausdrücklich zum förderberechtigten Kreis. Damit können Millionen Unternehmerinnen und Unternehmer erstmals Zulagen kassieren und ihre Steuerlast senken. Für die Beratungspraxis ist das der vielleicht größte Einzelfortschritt der Reform.
Standarddepot: Kostendeckel statt Gebührendschungel
Kosten sind der stillste Renditekiller. Deshalb schreibt das Gesetz ein Standarddepot vor, das fast jeder Anbieter im Regal haben muss (Bausparkassen ausgenommen).
Die drei Merkmale:
- Kostendeckel: Die Effektivkosten sind auf maximal 1,0 % pro Jahr begrenzt.
- Zwei-Fonds-Prinzip: Ein sicherheitsorientierter Baustein (Risikoklasse 1–2) plus ein chancenreicher Baustein (Risikoklasse 3–5).
- Automatische Ablaufsicherung: Fünf Jahre vor Auszahlungsbeginn dürfen höchstens 50 % im chancenreichen Teil liegen, zwei Jahre vorher höchstens 30 %.
Geplant ist außerdem ein Angebot über einen öffentlichen Träger. Meine ehrliche Einschätzung dazu: Rechne nicht damit, dass diese staatliche Variante pünktlich am 1. Januar 2027 verfügbar ist – die organisatorischen Hürden sind hoch. Wer starten will, wird zunächst bei privaten Anbietern fündig.
Nicht zu vergessen: Der Kostendeckel gilt für das Standardprodukt. Baust Du Dir Dein individuelles Portfolio, gelten die Kosten Deines Anbieters. Genau hier lohnt sich Transparenz und ein nüchterner Vergleich.
Steuern: Der stille Renditebringer
Das Altersvorsorgedepot folgt der nachgelagerten Besteuerung. Konkret heißt das für Dich:
- Ansparphase steuerfrei: Kursgewinne, Dividenden und Umschichtungen bleiben unangetastet. Keine Abgeltungsteuer – der Zinseszins läuft ungebremst.
- Überzahlung erlaubt: Du darfst bis zu 6.840 € pro Jahr und Vertrag einzahlen (maximal zwei Verträge), auch wenn die Zulagen bei 1.800 € gedeckelt sind. Die Steuerfreiheit der Erträge gilt trotzdem für den gesamten Betrag.
- Günstigerprüfung: Das Finanzamt prüft automatisch, ob der Sonderausgabenabzug für Dich besser ist als die Zulage. Absetzbar sind Deine Eigenbeiträge plus die Zulagen. Bei 1.800 € Eigenbeitrag und 540 € Zulage sind das 2.340 € – bei einem Grenzsteuersatz von 42 % rund 983 € Steuerwirkung. Abzüglich der bereits gutgeschriebenen Zulage bleibt eine Erstattung von grob 440 €.
Diese Zahl ist eine Orientierung, kein Versprechen. Kirchensteuer, Soli und Dein tatsächlicher Steuersatz verschieben das Ergebnis. Verbindlich ist am Ende immer Dein Steuerbescheid.
Auszahlung und Wechsel: Du bleibst beweglich
Ab dem 65. Lebensjahr entscheidest Du:
- lebenslange Rente aus einer Versicherung, in die das Depotvermögen übertragen wird, oder
- Auszahlungsplan, der frühestens mit dem 85. Geburtstag endet.
Bis zu 30 % des Kapitals kannst Du Dir zu Beginn auf einen Schlag auszahlen lassen. Klingt verlockend – und hier setze ich bewusst ein Ausrufezeichen: Diese Einmalzahlung unterliegt in voller Höhe Deinem persönlichen Einkommensteuersatz. Wer sie ungeplant abruft, rutscht schnell in eine Steuerfalle. Plane sie, statt sie zu improvisieren.
Auch währenddessen bist Du nicht gefesselt:
- Anbieterwechsel: möglich mit drei Monaten Frist zum Quartalsende.
- Wechselkosten: nach fünf Jahren Laufzeit kostenfrei, davor maximal 150 €.
- Schutz beim Übertrag: Für Kapital, das aus einem Riester-Vertrag übertragen wird, dürfen keine neuen Abschluss- und Vertriebskosten berechnet werden.
Und Dein alter Riester-Vertrag?
Hinweis – bitte lies diesen Absatz zweimal: Kündige Deinen bestehenden Riester-Vertrag nicht voreilig. Eine Kündigung löst die Rückzahlung sämtlicher erhaltenen Zulagen und Steuervorteile aus. Das ist der teuerste Fehler, den Du in dieser Reform machen kannst.
Bestehende Verträge genießen Bestandsschutz und dürfen weiterbespart werden. Ab dem 1. Januar 2027 lassen sich allerdings keine neuen Riester-Verträge mehr abschließen.
| Deine Optionen mit dem Altvertrag | Was dahintersteckt |
|---|---|
| Weiterbesparen | Sinnvoll bei hohen Garantiezinsen aus Altverträgen |
| Beitragsfreistellung | Vertrag ruht, Zulagen bleiben erhalten |
| Zertifizierter Übertrag | Kapital wandert ins neue System – ohne neue Abschlusskosten |
| Kündigung | Fast immer die schlechteste Wahl |
Ein Wechsel ist unwiderruflich und beendet die Beitragsgarantie. Ob sich das lohnt, hängt an Deinem Altvertrag, Deiner Restlaufzeit und Deiner Risikobereitschaft – nicht an einer pauschalen Empfehlung aus dem Internet.
Deine vier Schritte für 2026
- Bestandsaufnahme machen. Hol alle Vorsorgeverträge auf den Tisch. Wie hoch ist die garantierte Rente? Wie hoch sind die laufenden Kosten?
- Sparrate festlegen. 150 € im Monat (1.800 € im Jahr) schöpfen die volle Grundzulage von 540 € aus. Mehr Spielraum? Dann nutze den Rahmen bis 6.840 € für steuerfreies Wachstum.
- Kinder einplanen. Pro Kind 25 € im Monat einkalkulieren – das sind 300 € im Jahr und damit die volle Kinderzulage.
- Gefäß auswählen. Bequemes Standarddepot mit 1-%-Deckel oder individuelles ETF-Portfolio? Diese Entscheidung entscheidet über Jahrzehnte mit.
Mein Fazit
Das Altersvorsorgedepot beendet die Ära der komplizierten Formeln und mageren Renditen. Weniger Bürokratie, klarere Förderung, echter Kapitalmarktzugang – und mit dem Kostendeckel endlich ein Riegel vor der stillen Gebührenschraube.
Aber: Die Reform nimmt Dir eine Entscheidung nicht ab. Bist Du bereit, die gefühlte Sicherheit einer Garantie gegen Schwankungen einzutauschen, um dafür die Chance auf eine Rente zu bekommen, die den Namen verdient? Für einen 30-Jährigen lautet meine Antwort meist ja. Für jemanden mit acht Jahren Restlaufzeit sieht die Rechnung anders aus.
Genau deshalb gibt es keine Standardantwort – nur eine individuelle Lösung.
Nutze 2026 als Vorbereitungsjahr. Wer im Januar 2027 startklar ist, verschenkt kein Förderjahr.
Lass uns Deine Verträge gemeinsam durchgehen: Vereinbare jetzt Deinen kostenfreien Beratungstermin – unabhängig, transparent und ohne Produktverkauf.
Stand: September 2026. Der gesetzliche Rahmen steht, einzelne Detailregelungen werden noch über Verordnungen konkretisiert. Dieser Beitrag ist eine allgemeine Information und ersetzt keine individuelle Steuer- oder Anlageberatung.
Kann ich schon jetzt ein Altersvorsorgedepot abschließen?
Nein. Anbieter dürfen erst ab dem 1. Januar 2027 verkaufen. 2026 ist Vorbereitungsjahr: Verträge sichten, Kosten prüfen, Sparrate planen. Wer im Januar startklar ist, verschenkt kein Förderjahr.
Soll ich meinen Riester-Vertrag jetzt kündigen?
Lohnt sich das noch, wenn ich Mitte 50 bin?
Wie viel muss ich mindestens einzahlen?
120 € im Jahr, also 10 € im Monat, genügen für den Zulagenanspruch. Die volle Grundzulage von 540 € bekommst Du bei 1.800 € Eigenbeitrag. Pro Kind benötigst Du 300 € Eigenbeitrag , damit die Kinderzulage voll greift.